

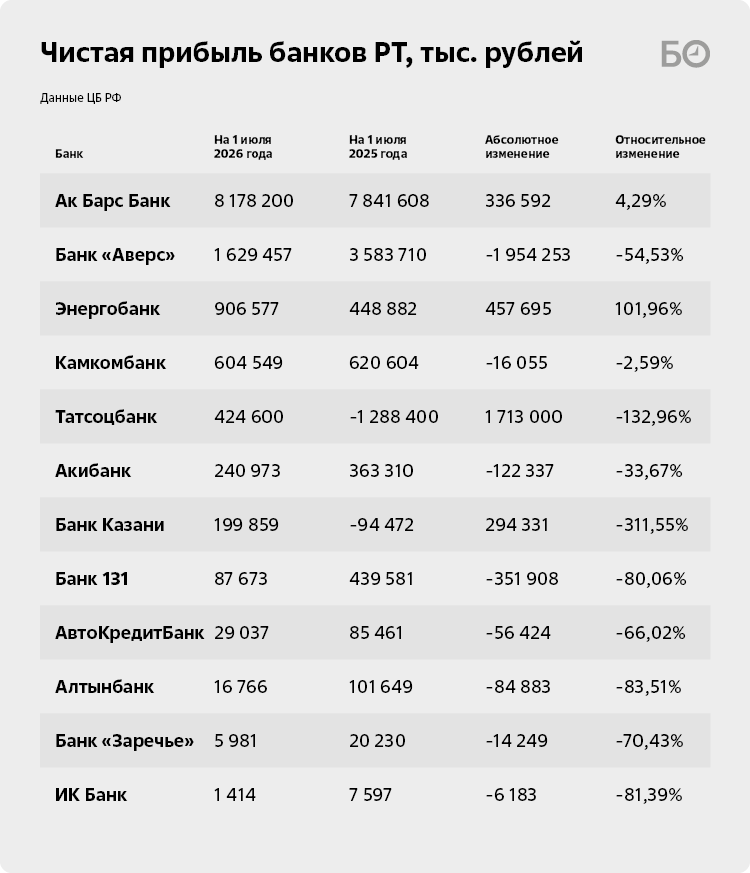
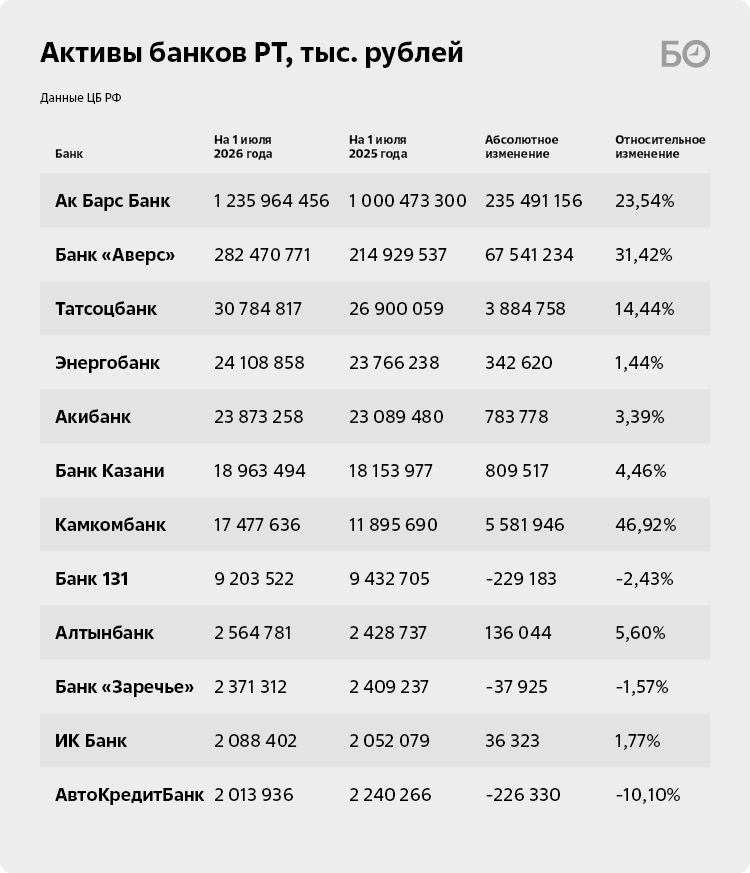
Банковский сектор Татарстана завершил первое полугодие 2026-го с почти нулевой динамикой прибыли: совокупный финансовый результат зарегистрированных в РТ кредитных организаций составил 12,3 млрд рублей, прибавив лишь 1,5% к уровню прошлого года, тогда как сектор в целом по стране вырос на 36,3%. При этом активы местных банков увеличились почти на четверть до 1,65 трлн рублей, а просроченная задолженность клиентов перед ними выросла в 2,3 раза: с 2,9 млрд до 6,7 млрд рублей. На этом фоне результаты отдельных игроков разошлись полярно: Ак Барс Банк нарастил прибыль на 4%, «Аверс» потерял более половины прибыли, Энергобанк удвоил результат, а Татсоцбанк и Банк Казани вышли из убытков. Подробности — в материале «БИЗНЕС Online».
 Снижение ключевой ставки (с 15,5% в феврале до 14,25% в июне) позволило банкам быстрее снижать стоимость фондирования, чем ставки по размещению средств, что временно расширило маржу
Рост прибыли при ухудшении качества кредитного портфеля
По итогам первого полугодия 2026-го российский банковский сектор продемонстрировал значительный рост прибыли, несмотря на сохранение жестких денежно-кредитных условий. Основным драйвером стали высокие процентные доходы, в то время как в кредитовании наблюдалась разнонаправленная динамика.
Совокупная чистая прибыль банковского сектора за первое полугодие 2026-го составила 2,3 трлн рублей, что на 36,3% превышает результат за аналогичный период прошлого года. В первом квартале банки заработали 1,2 трлн рублей, во втором — 1,1 трлн рублей.
Ключевым фактором позитивной динамики стала процентная маржа. Снижение ключевой ставки (с 15,5% в феврале до 14,25% в июне) позволило банкам быстрее снижать стоимость фондирования, чем ставки по размещению средств, что временно расширило маржу. Т. е. рост прибыли произошел из-за опережающего снижения процентных расходов в сравнении с процентными доходами.
Именно поэтому ЦБ улучшил прогноз по чистой прибыли банковского сектора на 2026 год — до 3,9–4,4 трлн рублей. Это уже второй пересмотр прогноза. В начале года Банк России ожидал, что банки заработают 3,3–3,8 трлн рублей, а в мае прогноз был повышен до 3,4–3,9 трлн рублей.
Портфель кредитов юридическим лицам продолжает расти. Годовые темпы роста составили около 18%. Основным драйвером остаются нефинансовые компании, чья задолженность за первое полугодие выросла значительно. В целом задолженность корпоративных клиентов увеличилась на 12% и составила почти 87 трлн рублей.
В сегменте кредитования физических лиц наблюдался рост выдач в денежном выражении, однако общий портфель сокращался. За первое полугодие выдано кредитов на 6,4 трлн рублей, что на 47% больше, чем годом ранее, из которых 2,2 трлн рублей — это 496,5 тыс. ипотечных кредитов. Несмотря на увеличение новых выдач, совокупный портфель потребительских кредитов показал рост всего на 7% до 37,2 трлн рублей. Это связано с погашением старых займов и осторожной политикой банков.
Одной из ключевых тенденций стало ухудшение качества кредитного портфеля. В условиях экономической турбулентности и высокого уровня риска возрастали обязательные отчисления в резервы, которые увеличились на 34%. Стоимость риска по корпоративным кредитам выросла на 0,7 п. п. квартал к кварталу. Объем просроченной задолженности увеличился на 13% Доля убыточных кредитных организаций в II квартале 2026 года почти достигла четверти — число игроков, ушедших в минус, выросло примерно вдвое до 86 организаций. Убытки концентрировались в основном у небольших банков, тогда как на топ-10 игроков пришлось около 75–76% всей прибыли сектора.
 Деловая активность в банковском сегменте Татарстана развивается быстрее, чем в среднем по стране
Прибыль татарстанских банков осталась на месте
Банковский сектор Татарстана завершил первое полугодие 2026-го с результатом, противоположным общероссийской тенденции: кредитные организации республики в сумме показали околонулевую динамику, тогда как сектор в целом по стране продемонстрировал резко положительную динамику. Согласно статистике Банка России, совокупный финансовый результат зарегистрированных в РТ банков достиг 12,3 млрд рублей, прибавив чуть больше 1,5% к уровню аналогичного периода 2025 года, т. е. около 200 млн рублей в абсолютном выражении. При этом доля республиканских игроков в общем финансовом результате банковской системы страны снизилась с 0,8 до 0,5%. Активы местных кредитных организаций при этом продемонстрировали существенный рост: за год они увеличились почти на четверть и преодолели отметку в 1,65 трлн рублей.
Деловая активность в банковском сегменте Татарстана развивается быстрее, чем в среднем по стране. На федеральном уровне задолженность компаний перед банками за год увеличилась на 12%. Предприятия же республики наращивали кредитную нагрузку куда активнее: их обязательства перед кредитными организациями поднялись с 1,37 трлн до 1,74 трлн рублей, т. е. на 27%, или на 369 млрд рублей в денежном выражении.
Обратной стороной кредитной экспансии стал опережающий рост проблемных займов. Объем просроченной задолженности татарстанского бизнеса подскочил на 36% — с 28,7 млрд до 39,1 млрд рублей, что выглядит рекордным показателем на фоне общероссийских 13%. Из 10,4 млрд дополнительных просроченных долгов 4,5 млрд рублей пришлось на сектор производства и распределение электроэнергии, газа и воды, а 2,7 млрд рублей — на оптовую и розничную торговлю.
В разбивке по экономической деятельности кредиторская задолженность в абсолютном выражении больше всего выросла в секторе обрабатывающей промышленности. Предприятия, занятые в производстве продукции, прибавили 333 млрд рублей, увеличив задолженность перед банками с 634 млрд до 967 млрд рублей. Химические предприятия нарастили свой кредитный портфель на 8,8 млрд рублей. На 480 млрд рублей выросла задолженность производителей транспортных средств и оборудования. Если на 1 июля 2025 года их долги составляли всего 176,7 млн рублей, то уже на 1 июля 2026-го — 658,6 млрд рублей. Причем компании, занятые производством именно автомобилей, увеличили свои долги на 43,5 млрд рублей — с 117,6 млрд до 161,2 млрд рублей. Остальная сумма кредитов пошла на производство «прочего» оборудования.
В сегменте кредитования физических лиц Татарстан также демонстрирует более высокую динамику, чем страна в целом. По России задолженность граждан перед банками прибавила 7%, тогда как в республике розничный портфель вырос на 10%, достигнув 1,22 трлн рублей. Однако ужесточение банковских требований к заемщикам не уберегло сектор от роста проблемных долгов: объем просрочки по кредитам физлиц поднялся с 38,9 млрд до 43,9 млрд рублей, т. е. почти на 13%.
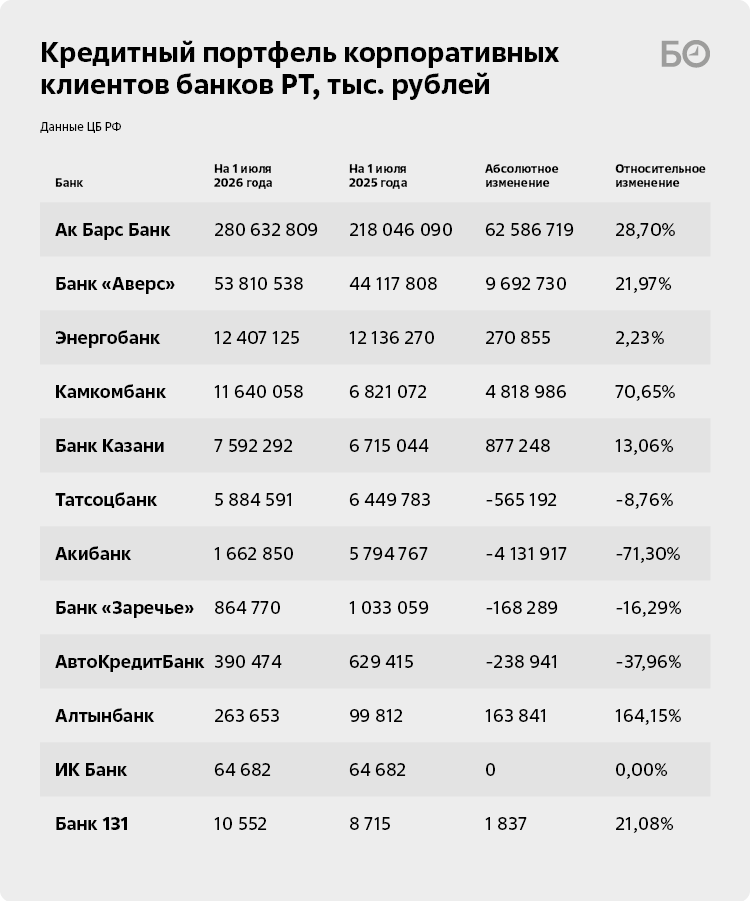
Совокупный кредитный портфель зарегистрированных в Татарстане банков за январь – июнь 2026-го прибавил 11% к уровню предыдущего года. Объем ссудной задолженности их клиентов поднялся с 494,5 млрд до 548,1 млрд рублей, т. е. на 53,5 млрд рублей. Динамика по двум сегментам оказалась разнонаправленной: обязательства корпоративных заемщиков выросли на 24,3%, тогда как задолженность физических лиц, напротив, уменьшилась на 10,3%. Параллельно резко ухудшилось качество портфеля — просрочка клиентов перед республиканскими банками увеличилась в 2,3 раза — с 2,9 млрд до 6,7 млрд рублей.
 Ак Барс Банк продемонстрировал рост основных операционных показателей, однако итоговый совокупный финансовый результат не показал большого роста из-за влияния рыночных факторов и роста резервирования
Прибыль Ак Барс Банка сдерживают налоги и рынок
По итогам первого полугодия 2026-го опорный для республики Ак Барс Банк продемонстрировал рост основных операционных показателей, однако итоговый совокупный финансовый результат не показал большого роста из-за влияния рыночных факторов и роста резервирования. Одновременно с этим балансовые показатели отражают активное расширение бизнеса.
По итогам января – июня чистая прибыль банка составила 8,2 млрд рублей, увеличившись всего на 4% по сравнению с 7,8 млрд рублей за аналогичный период 2025 года. При этом прибыль до налогообложения выросла значительно сильнее — на 40,5%, с 8,6 млрд до 12,2 млрд рублей, однако рост налога на прибыль почти в 5 раз, с 0,8 млрд рублей до 4 млрд рублей, существенно ограничил рост конечного финансового результата.
Совокупные доходы банка за отчетный период достигли 216,4 млрд рублей, увеличившись на 3,6% по сравнению с 208,9 млрд рублей годом ранее, тогда как расходы выросли меньшими темпами — на 2%, с 200,23 млрд до 204,28 млрд рублей. Основным драйвером роста доходов стал процентный бизнес: процентные доходы увеличились на 6,3% — с 63,3 млрд до 67,3 млрд рублей. Кроме того, банк отразил значительное восстановление резервов на возможные потери — 19,4 млрд рублей против 9,5 млрд рублей годом ранее, что говорит об улучшении качества части кредитного портфеля.
В то же время ряд операционных доходов показал отрицательную динамику. Комиссионные доходы снизились более чем в 2 раза — с 9,2 млрд до 4,1 млрд рублей, доходы от операций с предоставленными кредитами упали на 44% — с 8,8 млрд до 4,9 млрд рублей, а доходы от производных финансовых инструментов сократились на 77,5% — с 8,3 млрд до 1,9 млрд рублей.
Расходная часть также претерпела структурные изменения. Процентные расходы выросли на 4,2% — с 44,3 млрд до 46,2 млрд рублей, что связано с ростом вкладного портфеля. Расходы по формированию резервов на возможные потери увеличились на 27% — с 18,8 млрд до 23,9 млрд рублей, а корректировки по ожидаемым кредитным убыткам выросли на 44% — с 16,2 млрд до 23,4 млрд рублей. При этом операционные расходы банка сократились на 9,6% — с 119,7 млрд до 108,1 млрд рублей, что говорит об оптимизации затрат.
Балансовые показатели отражают активное расширение бизнеса при одновременном изменении его структуры и росте рисков. Активы банка на 1 июля 2026 года достигли 1,23 трлн рублей, увеличившись на 23,5%, или на 235 млрд рублей, по сравнению с 1 трлн рублей на 1 июля 2025-го.
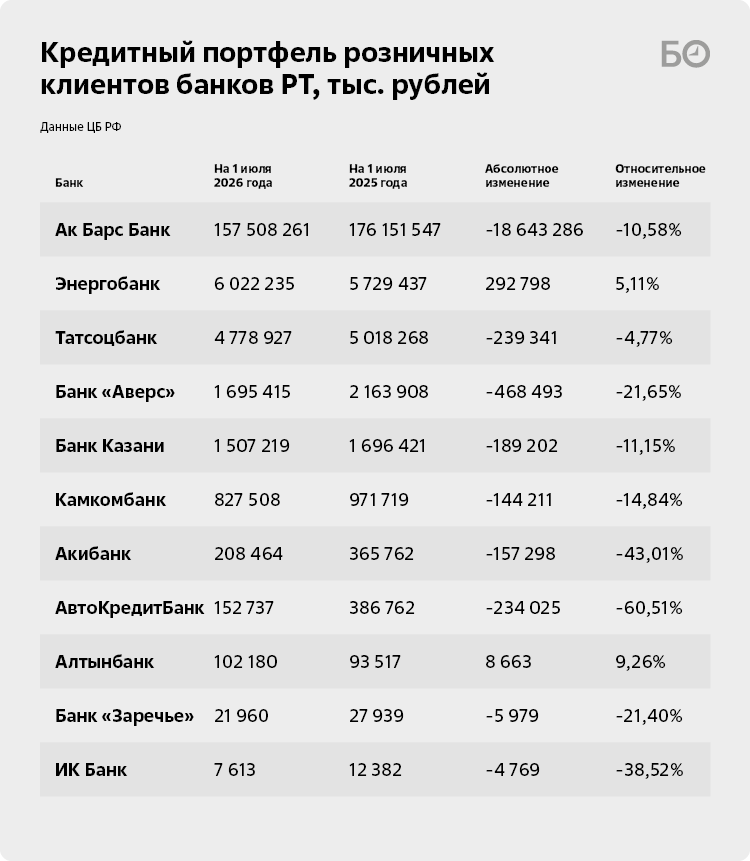
Кредитный портфель вырос на 11,1% — с 394,2 млрд до 438,1 млрд рублей, однако внутри него произошли разнонаправленные изменения. Кредиты предприятиям и организациям увеличились на 28,7% до 280,6 млрд рублей, став основным драйвером роста, тогда как кредиты физическим лицам сократились на 10,6% до 157,5 млрд рублей, что может говорить о снижении розничного кредитования или о более жесткой риск-политике в этом сегменте.
Наиболее тревожным показателем стал рост просроченной задолженности в кредитном портфеле с 2,66 млрд рублей до 6,37 млрд рублей. Рост просрочки почти в 2,4 раза при относительно скромном росте портфеля указывает на ухудшение качества кредитов, особенно на фоне активного роста корпоративного кредитования, и объясняет рост расходов на резервы.
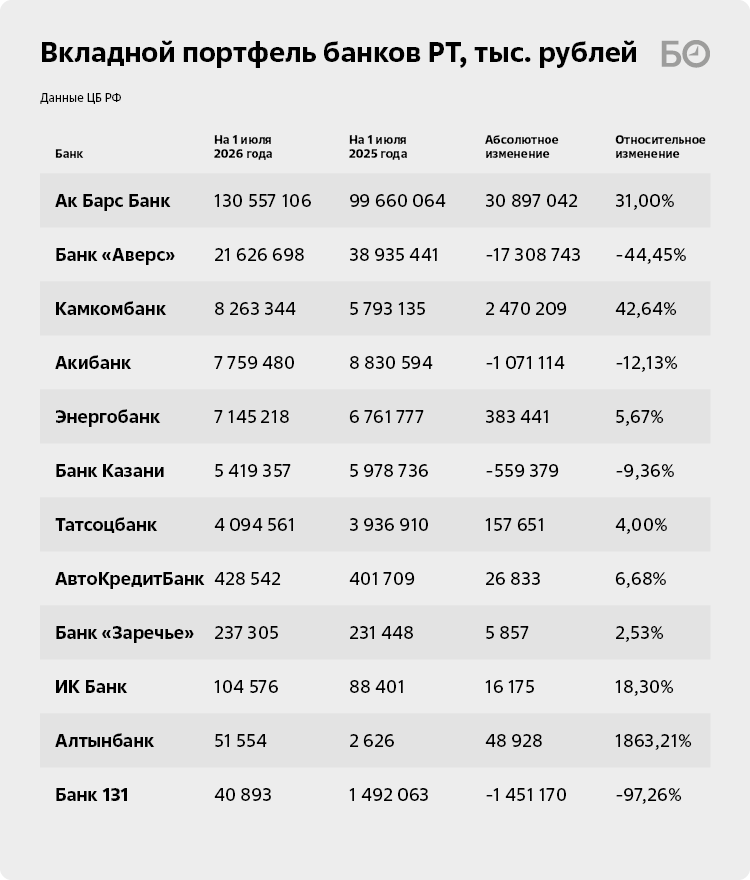
Вклады физических лиц выросли на 31% — с 99,7 млрд до 130,6 млрд рублей, обеспечив банку дополнительное фондирование, однако такой рост сопровождался удорожанием стоимости привлечения, что объясняет увеличение процентных расходов.
Вложения в ценные бумаги выросли почти на 40% до 381 млрд рублей, при этом вложения в облигации увеличились на 47% — с 243,5 млрд до 357,7 млрд рублей, а вложения в акции сократились на 21% — с 29,4 млрд до 23,2 млрд рублей. Таким образом, банк существенно нарастил портфель ценных бумаг, что при нестабильном рынке в июне могло привести к отрицательной переоценке и, как следствие, к падению доходов от производных финансовых инструментов. Выданные межбанковские кредиты выросли в 1,5 раза до 214,04 млрд рублей, что свидетельствует о значительном увеличении операций на межбанковском рынке.
 Банк «Аверс» в первом полугодии 2026-го существенно нарастил активы — на треть — и кредитный портфель — на 20%, однако его чистая прибыль сократилась более чем вдвое
ТАИФ в расстройстве: прибыль «Аверса» упала в 2 раза
По итогам первого полугодия 2026-го банк «Аверс» занял 2-е место по величине чистой прибыли среди кредитных организаций, однако его финансовые результаты существенно ухудшились по сравнению с аналогичным периодом прошлого года. Чистая прибыль банка составила 1,6 млрд рублей, сократившись на 54% по сравнению с 3,6 млрд рублей за первое полугодие 2025-го. Прибыль до налогообложения также снизилась — с 4,3 млрд рублей до 2,1 млрд рублей, т. е. почти в 2 раза. При этом расходы по налогу на прибыль уменьшились с 0,7 млрд до 0,5 млрд рублей, что лишь частично компенсировало падение операционного результата.
Совокупные доходы банка за отчетный период составили 48 млрд рублей, снизившись на 2,5% по сравнению с 49,2 млрд рублей годом ранее. Основное давление на доходную часть оказало сокращение процентных доходов — с 18,2 млрд до 17,1 млрд рублей, или на 6,1%. Одновременно с этим значительно выросли доходы от восстановления резервов на возможные потери — с 1,8 млрд до 6,2 млрд рублей. Комиссионные доходы незначительно снизились — с 306 млн до 272 млн рублей.
Расходная часть банка выросла на 2% — с 45 млрд до 45,8 млрд рублей. Процентные расходы сократились с 14,4 млрд до 14,1 млрд рублей. Однако существенно выросли расходы по формированию резервов на возможные потери — с 2,3 млрд до 6,5 млрд рублей, почти в 3 раза, а корректировки по ожидаемым кредитным убыткам увеличились с 1,9 млрд до 5 млрд рублей.
Кредитный портфель банка вырос на 20% — с 46,3 млрд до 55,5 млрд рублей. Основным драйвером роста стали кредиты предприятиям и организациям, увеличившиеся на 22% — с 44,1 млрд до 53,8 млрд рублей. Кредиты физическим лицам, напротив, сократились на 21,6% — с 2,2 млрд до 1,7 млрд рублей.
Значительные изменения произошли в структуре фондирования. Вклады физических лиц сократились на 44,4% — с 39 млрд до 21,6 млрд рублей. Одновременно с этим банк активно наращивал выпуск облигаций и векселей: их объем вырос на 49% — с 93,1 млрд до 138,3 млрд рублей, при этом выпуск облигаций увеличился на 53,3% — с 84,2 млрд до 129,1 млрд рублей. Таким образом, банк заместил розничные вклады рыночным долговым финансированием.
Так, банк «Аверс» в первом полугодии 2026-го существенно нарастил активы — на треть — и кредитный портфель — на 20%, однако его чистая прибыль сократилась более чем вдвое. Основными причинами падения финансового результата стали снижение процентных доходов, резкий рост расходов на резервирование и замещение дешевых розничных вкладов более дорогим рыночным долговым финансированием.
Тихий рост Энергобанка с кратным результатом
Пока крупные игроки банковского рынка отчитываются о рекордных активах и скромной, по их меркам, прибыли, АКБ «Энергобанк» — финансовый актив семьи Хайруллиных — пошел другим путем. Банк почти не наращивал баланс, зато удвоил прибыль.
За первое полугодие 2026-го чистая прибыль Энергобанка составила 906 млн рублей против 449 млн рублей годом ранее. Рост — более чем в 2 раза. Прибыль до налогообложения поднялась с 0,54 млрд до 1,03 млрд рублей, а расходы по налогу на прибыль выросли куда скромнее — с 93 млн до 122 млн рублей.
При этом общие доходы банка даже сократились — с 17,1 млрд до 14,4 млрд рублей. Процентные доходы просели с 2,3 млрд до 2,15 млрд рублей, доходы от восстановления резервов — с 4,4 млрд до 4,3 млрд рублей, а корректировки по ожидаемым кредитным убыткам — с 4,2 млрд до 3,4 млрд рублей. Комиссионные доходы и вовсе оказались символическими — 70 млн рублей.
Секрет роста прибыли — не в доходах, а в расходах. Банк сократил их на 20%: с 16,6 млрд до 13,4 млрд рублей. Процентные расходы уменьшились с 986 млн до 869 млн рублей, отчисления в резервы — с 5,1 млрд до 4,2 млрд рублей, корректировки по ожидаемым убыткам — с 4,1 млрд до 3,2 млрд рублей. А операционные затраты упали сразу на 22,6% — с 6,1 млрд до 4,7 млрд рублей. Проще говоря, банк не столько заработал больше, сколько научился тратить меньше.
Баланс при этом почти не изменился. Активы выросли всего на 1,4% — с 23,8 млрд до 24,1 млрд рублей. Зато капитал прибавил 12% и достиг 8,1 млрд рублей, что является редкой ситуацией для рынка, когда капитал растет быстрее активов.
Кредитный портфель увеличился на 3% до 18,43 млрд рублей. Основной вклад внесли розничные кредиты, выросшие на 5,1% до 6 млрд рублей. Кредиты предприятиям, прибавившие 2,2% выросли до 12,4 млрд рублей.
Заметно изменилась структура фондирования. Вклады населения выросли на 5,7% — с 6,7 млрд до 7,1 млрд рублей, тогда как средства предприятий и организаций сократились на 20,4% — с 6,5 млрд до 5,2 млрд рублей. Привлеченные межбанковские кредиты и вовсе рухнули на 75% до 35 млн рублей. Банк все больше опирается на розничные вклады и все меньше — на корпоративные и рыночные деньги.
 Камкомбанк активно масштабируется, особенно в корпоративном кредитовании, но прибыль и капитал за этим ростом не поспевают
Камкомбанк нарастил активы, но не прибыль
Камкомбанк заметно прибавил в масштабе, но заработать больше не смог. Чистая прибыль составила 604 млн рублей, что на 2,6% меньше, чем годом ранее.
Главная особенность отчетного периода — стремительный рост баланса. Активы достигли 17,5 млрд рублей, прибавив 47% к 11,9 млрд годом ранее. Капитал при этом сократился на 5% — с 2,8 млрд до 2,7 млрд рублей. Кредитный портфель вырос почти на 60% — с 7,8 млрд до 12,5 млрд рублей. Основной драйвер — кредиты предприятиям и организациям, подскочившие на 70% до 11,6 млрд рублей. Розничный портфель, наоборот, сжался на 15% до 827 млн рублей.
Камкомбанк активно масштабируется, особенно в корпоративном кредитовании, но прибыль и капитал за этим ростом не поспевают. Банк растет быстрее, чем зарабатывает, причем путем агрессивных темпов кредитной экспансии. Это видно и по нормативу достаточности капитала, который за год упал с 20,6 до 12,81%. Банк тратит капитал на выдачу новых кредитов быстрее, чем зарабатывает новый.
Кроме того, новые кредиты выдают все более рискованным заемщикам или в новых для банка сегментах, и на фоне этого банку приходится создавать больше резервов. В отчетности это видно напрямую: расходы по формированию резервов выросли с 0,56 млрд до 0,84 млрд рублей, а корректировки по ожидаемым кредитным убыткам — с 0,44 млрд до 0,87 млрд рублей. Деньги, которые могли бы увеличить прибыль, уходят в «подушку безопасности» под растущие риски.
 Татсоцбанк, принадлежащий Анастасии Колесовой, завершил первое полугодие 2026-го с чистой прибылью 425 млн рублей против убытка 1,3 млрд рублей годом ранее
Татсоцбанк вышел из убытка
Татсоцбанк, принадлежащий Анастасии Колесовой, завершил первое полугодие 2026-го с чистой прибылью 425 млн рублей против убытка 1,3 млрд рублей годом ранее. Улучшение результата составило 1,7 млрд рублей.
При этом банк вышел в прибыль не за счет роста бизнеса, а за счет экономии на резервах и процентных расходах. Доходы при этом сокращаются, кредитный портфель сжимается, а просрочка растет. Совокупные доходы банка даже немного снизились — с 4,5 млрд до 4,4 млрд рублей. Процентные доходы упали с 2,1 млрд до 1,9 миллиарда. Зато расходы сократились на треть — с 5,8 млрд до 3,9 млрд рублей. Ключевой вклад внесло почти четырехкратное падение расходов по формированию резервов на возможные потери — с 2,05 млрд до 542 млн рублей. Корректировки по ожидаемым кредитным убыткам также снизились — с 620,4 млн до 403,2 млн рублей. Процентные расходы уменьшились с 1,2 млн до 870 млн рублей.
Кредитный портфель банка сократился на 7% до 10,7 млрд рублей, при этом просрочка выросла с 15,4 млн до 42,1 млн рублей. Основной рост пришелся на межбанковское кредитование — выданные МБК увеличились на 39% до 15,8 млрд рублей. Вклады физических лиц прибавили 4% до 4,1 млрд рублей, средства предприятий сократились на 24,6% до 4,5 млрд рублей, а выпущенные облигации и векселя выросли на 75% до 10,5 млрд рублей.
И другие участники рынка
Из оставшихся банков, зарегистрированных в Татарстане, выделяется Банк Казани — единственный, кто улучшил финансовый результат. Его активы выросли на 4,5% до 19 млрд рублей, а чистая прибыль составила 200 млн рублей против убытка 94,5 млн годом ранее. Банк нарастил корпоративное кредитование с 6,7 млрд до 7,6 млрд рублей, при этом розничный портфель сократился с 1,7 млрд до 1,5 миллиарда. Вклады снизились с 6 млрд до 5,4 млрд рублей. Выход из убытка был обеспечен, как и у Татсоцбанка, сокращением резервов на возможные потери.
Остальные банки показали падение прибыли. Акибанк при активах 23,9 млрд рублей и росте всего на 3,4% заработал 241 млн рублей — на треть меньше, чем годом ранее. Банковское учреждение Ильдара Галяутдинова и Ильшата Фардиева резко сократило корпоративное кредитование с 5,8 млрд до 1,7 млрд рублей, розницу — с 366 млн до 208 млн, а вклады уменьшились с 8,8 млрд до 7,8 миллиарда. Фактически банк сжимает бизнес и теряет прибыль.
 Акибанк при активах 23,9 млрд рублей и росте всего на 3,4% заработал 241 млн рублей — на треть меньше, чем годом ранее
«Банк 131» показал обвал прибыли в 5 раз — с 440 млн до 88 млн рублей. Корпоративный портфель у него символический — 10,6 млн рублей, розницы в отчетности нет, а вклады рухнули с 1,5 млрд до 40,9 млн рублей. Основная причина падения прибыли — снижение процентных доходов (почти на 200 млн рублей).
Судя по свежим прогнозам, 2026 год для банковского сектора складывается лучше, чем ожидалось изначально. ЦБ РФ повысил прогноз по прибыли, а ключевая ставка снижается медленнее, чем предполагалось, что поддерживает маржу.
Банк России повысил прогноз по прибыли сектора на 2026 год до 3,9–4,4 трлн рублей, увеличив оценку на 0,5 трлн рублей. Это связано с сохранением высокой процентной маржи: кредитные ставки снижаются медленнее депозитных, что поддерживает доходность. ЦБ также улучшил ожидания по чистой процентной марже до 4,9–5,1% (ранее прогнозировалось 4,4–4,6%).
Для татарстанских банков ключевой фактор — это сохранение высокой маржи из-за медленного снижения ставки. Однако давление на качество портфеля сохраняется: в зоне риска — малый и средний бизнес, а также закредитованные заемщики. Кроме того, рост резервов и просрочки остается главным риском, который может съесть часть прибыли.
Фотоколлаж на анонсе: «БИЗНЕС Online» (Фото: «БИЗНЕС Online»; www.magnific.com)
Комментарии 15
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.