

«С тех пор как российская экономика вышла из рецессии 2022 года, она растет в основном за счет потребления домохозяйств. Когда с большим участием кредита, когда с меньшим участием кредита, но это практически единственный значимый драйвер роста российской экономики», — говорит в интервью «БИЗНЕС Online» бывший советник министра экономического развития РФ, а ныне директор по инвестиционной стратегии УК «Ингосстрах – Инвестиции» Евгений Надоршин. Он рассказал, какой сценарий реализуется сейчас в российской экономике, почему львиная доля инвестиций не даст высокой отдачи и не станет мультипликатором роста и как на потребителей повлияли слухи о мобилизации этой осенью.
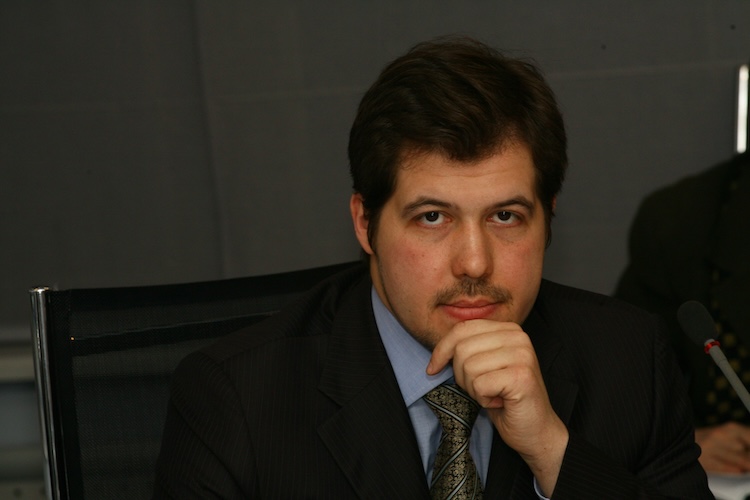 Евгений Надоршин: «С тех пор как российская экономика вышла из рецессии 2022 года, она растет в основном за счет потребления домохозяйств»
«Этот рост обречен на то, чтобы прекратиться»
— Евгений Равхатович, как чувствует себя российская экономика? С каким багажом негатива и позитива мы идем к концу 2026 года?
— Состояние российской экономики, на мой взгляд, неоднозначное. Несмотря на то что она перешла к фазе роста, в моем представлении этот рост не может быть устойчивым, и позитивного в нем не очень много. Почему? У нас есть данные Росстата за первый квартал по структуре роста и использованию ВВП. Так вот, если посмотреть на структуру этого роста, то видно, что на фоне общего спада на 0,2 процента, домохозяйства, если бы им не мешали, обеспечили бы рост ВВП страны около 2 процентов. Но, поскольку итоговый результат получился минус 0,2 процента, можете себе представить, насколько поработали остальные секторы.
Надоршин Евгений Равхатович — директор по инвестиционной стратегии УК «Ингосстрах — Инвестиции», в прошлом советник министра экономического развития Российской Федерации.
Родился 22 августа 1978 года в городе Химки Московской области.
1995–1999 — учеба на бакалавриате Высшей школы экономики (НИУ-ВШЭ), окончил с отличием.
В 1997–1998 годах дважды проходил стажировку на факультете макроэкономики в Университете Париж-I (Сорбонна).
В 1999–2001-х учился в магистратуре НИУ-ВШЭ, по окончании получил диплом с отличием.
В 2001–2003 годах учился в аспирантуре НИУ-ВШЭ.
В 2002-м проходил стажировку в (Роттердам, Нидерланды), получил диплом магистра экономики Университета Эразмус.
2002–2003 — консультант экономической экспертной группы (ЭЭГ) при правительстве РФ.
2003–2004 — эксперт отдела денежно-кредитного и банковского сектора в Институте открытой экономики.
С 2003 года — старший преподаватель НИУ-ВШЭ (макроэкономика, статистика).
2004–2010 — главный экономист национального банка «Траст».
В 2009 году — ведущий ежедневного экономического обозрения на телеканале «НТВ» «Средний класс».
2009–2012 — советник министра экономического развития РФ.
2010–2011 — глава аналитического подразделения Jones Lang LaSalle (Russia).
С 2011 года — управляющий директор по макроанализу, главный экономист АФК «Система».
2015–2025 — главный экономист консалтинговой компании «ПФ Капитал».
С 2025 года по настоящее время — директор по инвестиционной стратегии УК «Ингосстрах — Инвестиции».
В 2006-м признан журналом «Финанс» лучшим аналитиком по денежному рынку. Лауреат премии НИУ ВШЭ «Золотая Вышка» 2008 года в номинации «Успех выпускника».
В 2009-м признан лучшим банковским аналитиком по версии «Национального банковского журнала».
Свободно владеет английским и французским языками.
Во втором квартале ситуация скорее стала хуже. Да, остальные секторы немножко сократили свой отрицательный вклад. У нас нет пока официальных данных, так что это мои оценки, но тем не менее, исходя из оперативной статистики за первые полгода, июнь уже есть, мы можем об этом судить с высокой долей достоверности. Так вот, отрицательный вклад в рост со стороны остальных секторов сократился, а положительный вклад в рост со стороны потребления домохозяйства вырос. И получается, что таким вот образом мы и получили эти 1,3 прироста. То есть фактически домохозяйства стали еще больше, еще сильнее тянуть российскую экономику вверх, а остальные секторы чуть сократили свой отрицательный вклад.
В 2025 году рост российской экономики выглядел ровно так же. Только картина была такой, что сейчас у нас накоплено примерно 0,6 процента за полугодие, а за прошлый год вышел 1 процент. Вот из этого 1 процента обеспечили домохозяйства вклад 1,7 процента, то есть на 0,7 больше, чем, соответственно, в итоге вырос ВВП. Минус 0,7 процента — это вклад остальных секторов. Такая структура роста у нас наблюдается в этом и прошлом годах.
Если посмотреть в историю чуть дальше, в 2023–2024-е, то мы обнаружим, что и за эти годы подавляющую часть вклада в рост российской экономики, порядка 80 процентов, тоже обеспечивало конечное потребление домохозяйств. Вот такая неприятная история.
То есть получается, что с тех пор как российская экономика вышла из рецессии 2022 года, она растет в основном за счет потребления домохозяйств. Когда с большим участием кредита, когда с меньшим участием кредита, но это практически единственный значимый драйвер роста российской экономики. Небольшие вклады со стороны дефицита бюджета, со стороны оборонного сектора, безусловно, присутствуют. Это невозможно отрицать, тем не менее отрыв вклада домохозяйств в росте ВВП от всех остальных сегментов очень высок и ничего сопоставимого по обеспечению российского роста больше в отечественной экономике не было. Так вот, если экономика растет почти всегда потреблением, ну или долгое время потреблением, то этот рост обречен на то, чтобы прекратиться.
— Почему?
— Потому что все время брать дополнительные ресурсы на потребление невозможно. Сколько-то, естественно можно взять из будущего за счет кредитов. Сколько-то можно взять из своих сбережений, сократив их. Сколько-то можно взять из растущих доходов. Но если сбережения не увеличиваются, если доходы не растут, то, так или иначе, рост за счет потребления домохозяйств обречен на то, чтобы быть конечным. И у меня есть ощущение, что мы подошли к той точке, когда возможности роста за счет потребления почти или уже исчерпаны. И это большая сложность, потому что долгие годы российские власти всеми силами пытались не замечать этой проблемы и, по большому счету, лишь усугубили ее.
— Каким образом?
— Это видно по статистике положения в российской экономике. Я вам описал расклады 2023–2025-х и нынешнего годов. Официальная риторика всеми силами поощряла и поощряет в ряде случаев избыточное потребление. Идите, покупайте, берите кредиты! Ну потому что это же хорошо, российская экономика растет. Фактически именно таким образом можно упрощенно и примитивно перевести сообщения, которыми сопровождались выступления о том, что рост экономики — это благо, не задумываясь о том, какова природа этого роста.
В итоге мы получили неприятную ситуацию, когда уже в 2025 году, например, инвестиции в российской экономике не росли. Динамика инвестиций устойчиво и стабильно ухудшалась с начала года к концу. И в этом смысле падение на 14% в первом квартале 2026-го не было неожиданным. Я не ожидал такой глубокой просадки, но это закономерное следствие процесса, который был четко виден в цифрах как минимум на протяжении всего 2025-го. И 2026 год является продолжением тенденций, наблюдавшихся в российской экономике уже как минимум год, а не что-то там новое и неожиданное, к чему нельзя быть готовым. И надо сказать, что действия государства тоже внесли в это значительный вклад.
— В чем это выразилось?
— Если потребитель за последние годы получил низкую безработицу и комфортный рынок труда, то с производителем картина получилась гораздо худшей. Повышение налогов, санкции, различные ограничения, проверки, аресты бизнесменов, изъятие активов, в общем, много чего такого, что довольно здорово расстраивало бизнес. А поскольку, несмотря на значимую роль российского государства, так или иначе основным инвестором в российской экономике является бизнес, то ничего удивительного в том, что ситуация с инвестициями сложилась совершенно иначе, нежели с потреблением. Проще говоря, если я это потребил, то кто у меня это отнимет? Нет, что-то можно отнять, конечно, типа автомобиля или стиральной машины, когда товар длительного пользования, но если ты им уже попользовался, то определенные выгоды от этого уже получил.
А с инвестициями история другая. Ты вкладываешь, возможно, годами, а потом, в момент, когда ты решаешь, что, может быть, ты будешь этим пользоваться, тебе говорят: «Нет, это не твое. Извини, чувак». Ну и какая тут может быть мотивация?
То есть у потребления и инвестиций совершенно разное отношение к будущему. Потребитель приходит в будущее, потребив все или часть того, что купил и оплатил, а инвестор приходит в будущее в расчете на то, что он в этом будущем сможет получить какие-то выгоды от своих инвестиций. И вот, поскольку российские власти исключительно мало работали над обеспечением низкой неопределенности, ну а внешние обстоятельства очень резко эту неопределенность увеличили, то мы получили соответствующий результат. Помните, как у нас налоги вводились? Объявили с внесением бюджета со следующего года и через несколько месяцев он уже вступил в силу. Конечно, это очень тяжело. Адаптироваться к этому в рамках нормальных бизнес-процессов просто невозможно. Естественно, это демотивирует. И неопределенность с налогами далеко не единственная проблема. Много различных законодательных, регуляторных решений так принималось.
Как результат, после 2022 года, начав рост с очень существенного вклада потребления, российская экономика просто фактически целиком легла на него, как на основной драйвер. Представим себе ВВП как пирог, и если не прилагать усилия для того, чтобы этот пирог с каждым годом увеличивался, не инвестировать, то бесконечно его делить невозможно. Получится, если пирог не растет, то ради того, чтобы у кого-то доля была выше, она у кого-то должна стать ниже. А пирог ВВП уже в 2025-м перестал расти и в этом году практически не растет. Таким образом, наращивание дальнейшего потребления ведет к определенным сложностям.
Например, если смотреть на динамику, то хорошо видно, как сжимается другая часть экономики. В частности, это видно по прибыли, финансовому сальдированному результату. Вроде бы экономика растет в 2024 году, а прибыль в 2024-м, к 2023-му, сократилась. Экономика в 2025 году растет, потребление — тоже, а прибыль компаний в 2025-м к 2024-му сократилась. В 2026 году экономика вроде как опять вернулась к росту, а прибыль компаний, причем это в номинальных рублях, опять продолжает сокращаться. Так, за первое полугодие 2026 года падение к первому полугодию прошлого года составило 13,3 процента. А падение за первое полугодие 2025-го к первому полугодию 2024-го составило 8,4 процента. И в 2024-м, насколько я помню, за первое полугодие тоже было падение к 2023-му. Это все без учета инфляции в номинальных рублях. Ну и как вы думаете, много там прибыли осталось у бизнеса?
Много стимулов развиваться, если на протяжении как минимум трех лет у многих бизнесов в экономике прибыль стабильно сокращается?
— То есть смысл в инвестировании все больше утрачивается?
— Я привел вам динамику цифр, которая наглядно все показывает. Кому и зачем инвестировать? Если ты, например, крупная компания и крупный экспортер, то во что ты можешь инвестировать? У тебя мощности по отношению к потребностям внутреннего рынка, скорее всего, избыточные. Какие у тебя могут быть цели и задачи?
Ну и в целом, как я уже сказал выше, ситуация с точки зрения общей экономической динамики достаточно неприятная. Да, темп роста экономики во втором квартале увеличивается и похоже, что третий квартал продолжит эту тенденцию, рост сохранится. По данным июля мы это видим. Но этот рост неустойчив, и, кажется, он обречен на исчерпание. И даже вопрос «когда» уже неуместен, потому что ответ «в этом году», по-моему, подходит. Это видно в прогнозах ЦБ и министерства экономического развития. Там еще есть надежда, поскольку минэкономразвития говорит, что в сентябре они опубликуют прогноз, где рост ВВП будет 0,6 процента. Значит, они ждут, что во втором полугодии какой-то рост сохранится. Но, я боюсь, рост на 0,6 процента — это в пределах статистической погрешности. То есть мы в этой зоне не отличаем плюс от минуса. К сожалению, наша точность статистических оценок не позволяет уверенно отличать положительные значения от отрицательных при таком размере показателя. Поэтому это чисто для успокоения. У ЦБ ровно такая же история прогноза, который он предлагает. По нижней границе официального прогноза с данными за первое полугодие от Росстата в уме нельзя исключить рецессии во втором полугодии, вялый рост — лучший расклад.
— И этот вялый рост, если он будет по итогам года, снова и несмотря ни на что обеспечат потребители.
— Да. Мало того, есть основания полагать, что в этот рост сейчас активно пошли сбережения населения. Возможно определенные группы населения довольно активно эти сбережения сокращают, что в нынешних обстоятельствах кажется недальновидным и даже опасным.
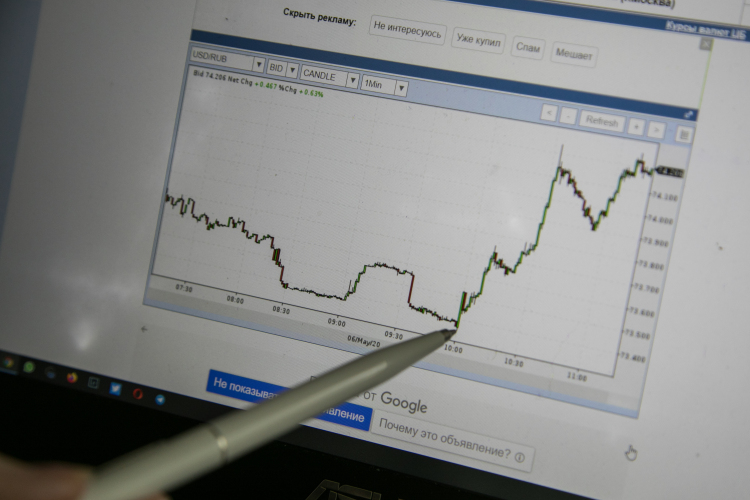 «Основной причиной роста инвестиций в 2022–2024 годах вообще могли быть государственные оборонные расходы»
«Мы не можем рассчитывать на высокую отдачу от этих инвестиций»
— С прогнозами и реальностью у нас очевидные нестыковки. В первой половине нынешнего года спад инвестиций составил 9,9 процента, а базовый прогноз правительства предполагает, что за весь текущий год инвестиции уменьшатся лишь на 1,5 процента, консервативный — на 3,5 процента.
— Если мы говорим о показателе инвестиций, то дело в том, что методологически с 2014 года Росстат перешел на систему национальных счетов 2008-го, принятую на международном уровне, согласно которой расходы на вооружение являются частью инвестиций. Раньше из оборонных расходов в эту математику входили только здания и сооружения, а в 2008 году статистики собрались и решили, что правильно было бы включать в инвестиционные расходы и расходы на сложные вооружения. Это методология МВФ, и Всемирный банк к авторству руку приложил, так что здесь нет никакого обмана.
Таким образом, в статистику инвестиций стали включать танки, самолеты, корабли и даже некоторые ракеты, например носители ядерных зарядов. Снаряды не входят, всякая разная мелочевка — нет, это одноразовые вещи, малоценные товарно-материальные запасы.
И тут, видя, как менялась закрытая часть бюджета, несложно предположить, что, возможно, основной причиной роста инвестиций в 2022–2024 годах вообще могли быть государственные оборонные расходы. Так уж вышло, потому что это официальная методология, которую вы можете проверить на сайте Росстата. Это очень полезно понимать, когда рассуждаете об инвестициях, потому что причина их роста раньше, возможно, была не в том, что российский бизнес много инвестировал. Возможно, что изначально это в основном были государственные расходы, и, возможно, инвестиции в частном бизнесе не растут уже не только в 2025–2026 годах, а гораздо раньше. В 2024-м уже могли перестать расти, но на официальной статистике разделить это невозможно. И, что точно видно по инвестициям, в их структуре доля строительства и строительных работ росла, а доля машин и оборудования снижалась. Например, если мы будем сравнивать с 2021 годом, то увидим существенно бо́льшую долю строительства и существенно меньшую долю машин и оборудования. Это наводит нас на неприятные мысли.
— А именно?
— Если в XXI веке инвестиции в значительной степени упираются в стройку, то мы не можем рассчитывать на высокую отдачу от этих инвестиций. Как и от оборонных расходов, хоть они и находятся в структуре инвестиций, и это сложное оборудование, высокотехнологичное, во многих случаях тем не менее мы тоже не можем рассчитывать на инвестиционный мультипликатор. Так что неприятная часть истории развития 2023–2026 годов заключается еще и в том, что приличная часть вклада в инвестиции, который внесли оборонные расходы бюджета, с точки зрения отдачи и долгосрочного экономического эффекта оказалась бесполезной. От этих инвестиций невозможно ожидать высокого инвестиционного мультипликатора. И, как результат, даже тот рост инвестиций, который мы видели в предыдущие годы, не обернулся для нас созданием большого количества новых мощностей.
Так вот, то, что мы наблюдаем в 2025–2026 годах, во-первых, отчасти связано с тем, что бюджетный импульс, вызванный как раз существенным ростом оборонных расходов, стал сходить на нет. То есть оборонные расходы растут, но уже не такими впечатляющими темпами. Соответственно, после поправки на инфляцию от них остается мало прибавки к показателям реальных инвестиций. Во-вторых, дезинвестиции частного сектора, у которого на протяжении этого периода снижалась прибыль, о чем я сказал, стали играть определяющую роль. Мы стали лучше видеть их в общей статистике, и к настоящему моменту этот спад стал преобладающим показателем.
Почему еще механически не могли не снижаться инвестиции частного сектора, дело в том, что по статистике Росстата хорошо видно, что основным источником инвестиций являются собственные средства предприятий. Ну и, как вы понимаете, собственные средства предприятий возникают в основном из прибыли, которую они получают. Если прибыль стабильно и устойчиво падает годами, а инфляция не сокращается, остается повышенной, то реальное наполнение этой прибыли товарами и услугами сокращается очень быстро. И, как результат, ресурсы частных компаний для того, чтобы осуществлять инвестиции, быстро исчерпываются. Статистика нам говорит, что эти ресурсы исчерпывались с 2024 года, а в 2025-м в номинальных рублях их уже было меньше, чем в 2021-м. Неудивительно, что, независимо от того, кто что думает по поводу вложений и развития, они исчерпались настолько, что мы теперь видим это не просто в анонсах, в отдельных разговорах и сообщениях, а с 2025-го уже в статистике.
Такая вот у нас печальная история с инвестициями. В этом смысле 1,5 процента падения по итогам года кажется очень оптимистичным показателем. 3 процента падения кажутся более правдоподобными. Возможно, будет и хуже, до минус 5 процентов, например. Вот у меня на этот счет есть сомнения.
— Какого рода?
— Я поясню. Тут никаких особенных чудес нет, чистая механика. Как вы думаете, что происходит с производственными мощностями, когда обломки или катаклизмы, если вам так комфортнее, выводят их из строя? Так вот, выбытие производственных мощностей инвестиции никак не сокращает, они от этого в отрицательную зону не уходят. То есть, если на НПЗ упали обломки и сгорела установка нефтепереработки, в этот момент никакого сокращения в показателе инвестиций не будет. Потому что это не инвестиционные затраты компании, а потери, это выбытие основного капитала. Выбытие основного капитала отражается в другом показателе. А вот если компания (большинство компаний так и делают, как мы видим) пытается заменить выбывшую из строя установку и оборудование на другое, новое или бэушное, неважно, то это идет в инвестиции.
Но парадокс заключается в том, что такие инвестиции, которые замещают выбывшую установку и новая работает ровно с той же мощностью и отдачей, тоже ничего не дают. В лучшем случае если купленная установка была новой, а выбывшая — старой, то вы просто вводите в строй более новое оборудование, которое послужит дольше. Вот весь эффект от ваших инвестиций. Но формальные показатели инвестиций такие расходы улучшают. Таким образом, расходы на ремонты, которые сейчас идут на НПЗ с целью замещения выбывших установок и ввод их в строй, и остальные ремонты, в ходе которых восстанавливается то, что пострадало из-за прилетов на других объектах экономики, при этом не приносящие никаких дополнительных мощностей, не увеличивающие производство или производительность в экономике, все равно идут в статистику увеличения инвестиций. Во втором квартале, похоже, это и стало одной из важных причин улучшения показателя. Если у нас в первом квартале спад был глубже — минус 14 процентов, то во втором квартале, судя по всему, речь идет о порядка 6,6 процента снижения.
В итоге чем больше будет падать обломков, тем больше мы увидим таких инвестиций. Во всяком случае, пока у компаний остаются на это ресурсы. А в нефтегазовом секторе у компаний еще ресурсы есть. У них была неплохая прибыль, и сейчас высокие цены на нефть отчасти компенсируют им эти убытки и проблемы.
Мало того, я даже могу себе представить такую ситуацию, хотя, мне кажется, это малоправдоподобным, что инвестиции по итогам этого года даже вырастут. Но никакого дополнительного производства из-за этого не будет. А ожидать большего размера ВВП (пирога, который делят между собой все) будет ошибкой.
Но это не все. Еще один парадокс будет дальше. Дело в том, что в валовом накоплении основного капитала это, где считается ВВП, не инвестиции конкретно, а ВВП-составляющая, вычет выбывших мощностей производится. Поэтому мы можем сначала увидеть, что ситуация с инвестициями улучшается, спад сокращается, как во втором квартале, или показатель даже выходит в положительную зону, а потом смотрим на накопление основного капитала и видим, что там никакого улучшения нет.
То есть парадоксальная картина по итогам этого года может выглядеть так: инвестиции после провала в начале года — минус 14 с лишним процентов, к концу года оказываются около нуля или в плюсе, а валовое накопление основного капитала находится на минус 15 год к году. Потому что при учете показателя валового накопления, если вы вводите мощность, полностью эквивалентную выбывшей, то это вообще может никак не изменить показатели, если, конечно, все дефляторы и учет от эффекта цен посчитаны Росстатом правильно. Это бег на месте, у Высоцкого есть хорошая песня на этот счет. Но это не тот бег на месте, который нужен российской экономике, — он не укрепляет.
— Как чувствует себя по итогам первого полугодия бюджет страны? Каков сейчас реальный дефицит? Существует ли тенденция его дальнейшего роста и насколько это все опасно?
— Ничего критичного там я пока не наблюдаю. В августе дефицит по месячному исполнению снова сократился до менее 6 триллионов. В моем понимании и по нашим историческим меркам это, конечно, много. Это довольно много по отношению к ВВП. Но в принципе, если мы оцениваем показатели в терминах современных дефицитов крупных стран, это даже довольно консервативные значения. Я по итогам года жду дефицит от 9 триллионов до 10 триллионов рублей, что будет составлять примерно 4,5 процента ВВП. Ничего экстраординарного в этом не наблюдаю. Краткосрочно такие дефициты Россия может себе позволить без особых перенапряжений. С нашим уровнем долговой нагрузки это вполне посильная и управляемая ситуация.
Правда, есть проблемы, имея очень низкие показатели долга по отношению к ВВП, мы довольно дорого платим за его обслуживание. Потому что текущие ставки по российскому долгу в 3 раза больше, чем американские. Американцы тратят на обслуживание своего долга, конечно, побольше. Тем не менее факт остается фактом, что у нас гораздо меньше отличается стоимость обслуживания долга, нежели соотношение долга к ВВП. Поэтому 4–5 процентов не только исторически некомфортно. Если такой процент задержится на десятилетие, безусловно, уровень опасный. Если же дефицит через некоторое время сократить, то ситуация не является чем-то неуправляемым.
Основная задача, на которой должны были бы сосредоточиться минфин и правительство, — обеспечение внутренним инвесторам комфорта при приобретении этого долга. Емкость внутреннего рынка в моем понимании достаточна для того, чтобы можно было финансировать дефицит внутренними займами. Но для этого с внутренним рынком надо работать, и работать качественно.
— А с этим есть проблемы?
— Да, здесь есть сложности. У нас традиционный подход — это упор на крупных игроков. Они обеспечивают покупку основного объема долга. Их можно пригласить в кабинет, договориться и порешать все вопросы. Когда дефицит 3–5 триллионов, это все еще неплохо работает, а вот когда речь идет о 10, с этим уже достаточно тяжело работать.
И видно, что публичная коммуникация хромает. С уходом иностранцев ситуацию на внутреннем рынке гораздо больше стали определять физические лица. То есть, по сути дела, ушедших иностранцев у нас заместили не местные финансовые организации, а наши физические лица. А их же много, миллионы, как минимум сотни тысяч активных, и вот коммуникация с ними нашим органам власти дается тяжело, и минфину в частности. Хорошо заинтересовывать их, похоже, не получается. В этом, наверное, основная сложность. А относительно размера я пока проблемы не вижу, даже если он вдруг превысит по итогам 2026 года 10 триллионов.
Возможно, потом, через несколько лет, можно будет сказать: «О, вот это и было начало конца!» Но что-то мне подсказывает, что если уже будут искать точку этого начала конца, то правильно будет ставить ее в гораздо более ранний период.
А что касается текущего момента, то дефицит в 4,5 процента ВВП я заложил на этот год, 4 процента — на следующий. Да, для нас это нетипично большие дефициты, но для того же Китая, Индии, Турции, США, Франции это ничего такого феноменального.
 «Хотя основной упор и основное внимание было на сегмент зерновых, поздний сев и все такое, тем не менее я полагаю, что и по другим сельхозкультурам картина не супер»
«У нас не очень хороший урожай в сельском хозяйстве»
— Теперь давайте более подробно поговорим о росте цен. Инфляция вообще и продуктовая в особенности удивляет многих экономистов. Чем вы объясните разгон цен на овощи, курятину, яйца, гречку и так далее и чего ждать от них во втором полугодии?
— Если мы посмотрим на летние данные, то где-то до июля это было более верным утверждением, но вот в августе картина уже выглядит совершенно по-другому. Картофель, капуста белокочанная, лук репчатый, свекла, столовая морковь — все это дешевеет, и неплохими темпами. Каждую неделю по 3–4 процента, в зависимости от позиции.
Прямо сейчас они тоже все еще снижаются. Вопрос, насколько масштабным и продолжительным будет это снижение. Например, по тем же огурцам, которые уже начали дорожать, я вижу, что даже прошлогодние цены — это вызов. Например, у меня в магазине они уверенно застыли на трехзначных отметках. Это на уровне таких же или повыше, чем лучшие прошлогодние. В прошлом году, надо сказать, они тоже не были особо комфортными в моем понимании. И двузначных цен, например, за какие-нибудь огурцы и помидоры я уже года два как не видел.
Собственно, к чему я? Возможно, с урожаем не все хорошо. Если вы смотрите на статистику Росстата, что всегда полезно и важно, то можете увидеть, что урожай в сельском хозяйстве у нас, похоже, с началом сезона не задался. Июнь не рос в сельском хозяйстве. Там небольшое снижение было. В июле снижение стало больше. И хотя основной упор и основное внимание было на сегмент зерновых, поздний сев и все такое, тем не менее я полагаю, что и по другим сельхозкультурам картина не супер. Поэтому, похоже, у нас не очень хороший урожай в сельском хозяйстве является одной из причин того, что у нас такая скромная дефляция. Если повезет, то по итогам августа мы получим снижение на 0,1 процента. Это малозаметно. В июле его не было. Да, многие позиции дешевеют, но цены находятся на довольно высоких уровнях для этого времени года.
В общем наш сельхозсезон не задался на фоне прошлого года, который в свою очередь тоже не был идеальным.
— Помимо урожая, что еще способствует проблемам в сельхозсекторе и росту цен на продовольствие?
— На это сейчас очевидно накладывается топливный кризис, который с середины лета вышел в активную фазу. На это накладывается и ряд других проблем. Например, у вас был вопрос о яйцах, почему они дорожают. Конкретно, что там у кого с яйцами, я, конечно, сказать не могу, но вижу, что дорожает мясо. Почему? Мяса птицы производится меньше. Производство снижается, цена курицы растет, это видно в данных Росстата и, например, в тех же недельных срезах. Куры сейчас самая динамичная позиция среди мяса — 11,1 процента рост с декабря, говядина — 10 процентов. То есть у нас дорожают позиции куриного мяса, говяжьего, свинина пока довольно скромно.
Яиц стало производиться меньше. Опять же в отчете Росстата несложно увидеть, что количество яиц упало на 0,8 процента. Прошлый ажиотаж как раз случился, когда выпуск упал, по-моему, на процент-полтора, что ли, я точно не помню. И вот он опять сократился на 0,8 процента. Это не так сильно отличается от прошлого периода, кстати, весьма динамичного роста. Как будет сейчас, пока не знаю, но, по крайней мере, видно, что не только в растениеводстве, которое зависит от сезона, что-то не так, но и в животноводстве. У нас снижается производство молока. Не сильно, но тем не менее. Молоко пока хотя бы не дорожает вроде.
— А по наиболее уязвимым в плане материального достатка слоям населения этот рост сильно ударит?
— По статистике видно, что уровень бедности у нас снизился, и это довольно правдоподобная история. Более того, я вижу, что у нас продовольственная розница растет довольно высокими темпами. С поправкой на инфляцию там порядка 4 процента, это очень немало. Я полагаю, что менее обеспеченные слои населения сейчас и на рынке труда находятся в более комфортном положении. То, чего нет даже, например, возможно, в IT-секторе, довольно горячем еще недавно, в плане роста заработных плат: там, например, начались сокращения сотрудников, проекты закрываются. А в сегменте курьеров до сих пор наблюдается высокий спрос, и грузчики нужны, и многие другие профессии. Как результат, динамика доходов менее обеспеченных слоев населения пока лучше, чем у среднего класса, скажем. У них пока наблюдается достаточно комфортный рынок труда, чтобы компенсировать продовольственную инфляцию.
Потребление продуктов питания увеличивается. Новым иностранцам в больших количествах просто неоткуда здесь взяться, то есть очевидно, что это местные потребители (может, не всегда сами, через рестораны еще). И это говорит о том, что как раз состояние менее обеспеченных слоев населения неплохое, именно их спрос, полагаю, ведет к росту продовольственной розницы. 3,9 процента в июле, накопленным итогом за 7 месяцев это 3,2 процента. То есть по отношению к январю-февралю в продовольственной рознице с весны я вижу ускорение, и она растет темпами выше 3 процентов, очищенных от инфляции. Росстат уже не публикует данные по демографии, но, памятуя, какая у нас демографическая ситуация была, пока он данные публиковал, численность населения у нас сокращается. Полагаю, что продовольственную розницу подогревает спрос тех, кто питается как минимум больше, а может, и качественнее. Это наводит на мысль, что, возможно, у них хватает не только на борщовый набор, но и на что-то сверху.
— Мировые цены на пшеницу продолжают расти. Но в России обратная тенденция: цены на пшеницу стремительно падают из-за затоваривания, перекрытых черноморских экспортных портов. Как аграрии, особенно не входящие в агрохолдинги, будут выживать? Не ждет ли нас в среднесрочной перспективе еще и массовое разорение сельхозпроизводителей и пертурбации на внутреннем рынке продовольствия?
— Сложно сказать, чем закончится нынешняя ситуация с урожаем пшеницы и экспортом в сельском хозяйстве. Судя по тому, что я видел и слышал от экспертов, как раз плохих урожаев от пшеницы не ждали. Да, меньше, чем в прошлом году, может быть, в пределах 5 процентов снижения. Мне попадались цифры 130–136 миллионов тонн, по прошлому году было, по-моему, 141 или 141,5 всего зерновых. Так вот, ожидались по этому году не такие хорошие урожаи, но, учитывая, как начинался сельхозсезон, когда и поздний сев во многих регионах был, и вода долго стояла, и приходилось перезасевать часть полей, и озимые погибали у кого-то, это очень неплохой в моем понимании результат. На этом фоне снижение на 5 процентов и даже 6–7 процентов урожая означает, что на внутреннем рынке никаких дефицитов как минимум по пшенице, а то и по многим другим зерновым не будет.
Да, сейчас как раз получается так, что урожай дошел до весьма высоких значений, уже больше 100 миллионов тонн собрано. Так вот, беда заключается в том, что его некуда поставить из-за того, что экспортные каналы оказались перекрыты разрушенной портовой и транспортной инфраструктурой. Суда тоже пострадали. Это создает сейчас колоссальные проблемы на внутреннем рынке.
Как и в случае с газом, как и в случае с нефтью, такого объема складских мощностей для того, чтобы всю ту пшеницу, которая уже собрана, можно было бы нормально разместить, если ее нельзя экспортировать, просто не создавалось. Многие хозяйства на юге жили в понимании, что ты собираешь урожай, заказываешь машину, она приезжает, ты грузишь туда собранный урожай, его отвозят в порт и оттуда поставляют на экспорт. А юг — это один из основных регионов по выращиванию зерновых и многих других сельхозкультур. Поэтому прямо сейчас у нас проблема. Для фермера, возможно, было бы лучше, если бы урожай созревал попозже. Прямо сейчас уже достаточно много урожая созрело до такой степени, когда его нельзя не собрать, его собирают, а складировать это негде. И это в значительной степени бьет по ценам. В данных за первое полугодие 2026 года мы видим существенное ухудшение показателей по прибыли сельхозпредприятий. К аналогичному периоду прошлого года она упала на треть. Сейчас суммарный показатель составляет 66 процентов от уровня прошлого года.
Мало того, есть основания подозревать, что оставшийся сельхозсезон для сельхозорганизаций будет выглядеть хуже, чем его начало. Поэтому возможно, что государству пора уже принять какие-то меры для поддержки сельского хозяйства. Сам сектор может и не справиться, это правда, и главное, что те ограничения, в которых оказался сектор, возникли по причинам, за которые государство отвечает. Геополитические факторы стали основной проблемой снижения экспорта. И в этом смысле со стороны государства вмешаться совершенно правильно и адекватно.
Ситуация сложная, и, возможно, мы наблюдаем более высокие цены по ряду других сельхозпродуктов, в том числе и как попытку фермеров хоть как-то компенсировать проблемы в зерновом сегменте и в пшенице в частности.
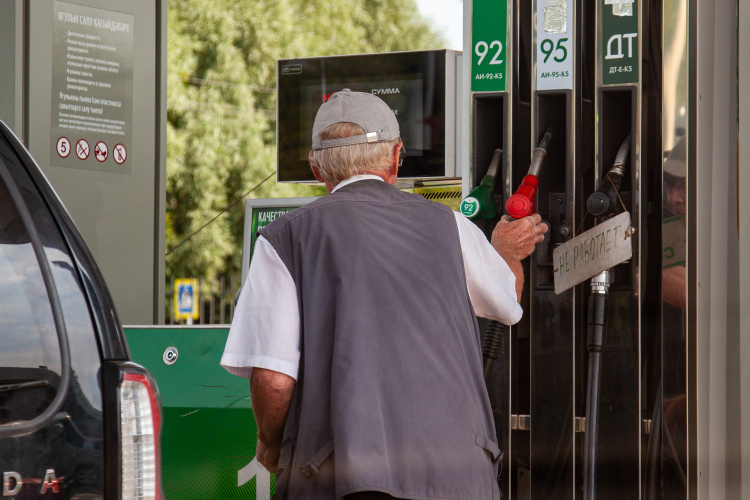 «Да, рост цен на бензин, безусловно, влияет на другие сегменты, ведет к росту издержек, и в тех случаях, где у производителя получается, он перекладывает рост этих издержек на потребителя»
«Для нас более адекватной ставкой являются 17–18 процентов, а вовсе не 14 процентов»
— Объем производства бензина в России к концу августа упал примерно до 70 процентов от уровня внутреннего потребления, пишут некоторые западные медиа. Ряд экономистов считает это критическим сигналом, предвещающим неизбежный топливный кризис. По их мнению, поддержание текущих рыночных условий в виде стабильных цен и отсутствия дефицита в такой ситуации практически невозможно без радикального вмешательства регулятора. Вы согласны с такими оценками и таким мнение? Каков ваш прогноз развития ситуации на топливном рынке? Что будет делать регулятор? Ударит ли эта ситуация по инфляции в целом?
— Данные Росстата говорят вроде о том, что у нас не такое сильное снижение, что не 30 процентов мощностей выбыло, а скорее около 20 процентов, то, что мы видим по переработке. Но независимо от того, сколько процентов выбыло, 20 или 30, результат мы можем наблюдать своими глазами сами. А именно — совершенно однозначный кризис в топливном сегменте. Если мы посмотрим на данные о прибыли нефтепереработки, то увидим, что еще весной в мае показатель очень хорошо рос, больше триллиона на сектор. Это был один из немногих секторов, где прибыль довольно динамично увеличивалась и как раз в основном это происходило в сегменте производства нефтепродуктов. Так вот, в июне картина уже радикально поменялась и прибыль не только перестала расти, а начала падать. Если за первые пять месяцев прибыль в производстве нефтепродуктов была 1 триллион 67 миллиардов, то по итогам 6 стало 936 миллиардов. То есть чистым сальдированным результатом за дополнительный месяц 130 миллиардов ушло. И если вы вспомните новости, то увидите, что это еще не период самых интенсивных падений обломков и что июль – август, когда выйдет статистика, картину явно продолжат ухудшать.
Резюмируя, можно сказать, что, безусловно, в секторе кризис, он тяжелый, ущербы измеряются сотнями миллиардов рублей. Об этом несложно было догадаться, когда я отвечал на вопрос об инвестициях и вложениях в ремонт. Чтобы допустить, что падающие по стране инвестиции могут выйти в плюс, нужны даже не миллиарды, а триллионы. Вот так выглядит картина. Поэтому мы говорим о чем-то явно масштабном, и по народным картам наличия бензина на заправках вы без труда сможете увидеть, что на достаточно большом количестве заправок этот бензин, похоже, отсутствует регулярно, а многие заправочные станции закрыты вообще.
Да, рост цен на бензин, безусловно, влияет на другие сегменты, ведет к росту издержек, и в тех случаях, где у производителя получается, он перекладывает рост этих издержек на потребителя.
Вторичные эффекты уже заметны и для Центрального банка создают проблему, о чем он уже сообщает в своих публичных материалах, что это непростая для него ситуация, которая может потребовать реакции денежно-кредитной политики.
— В этой ситуации оправдано ли, на ваш взгляд, продолжение жесткой денежно-кредитной политики?
— Я точно могу сказать, что в этой ситуации не оправдано. В данном случае не имеет смысла давить на Центральный банк, особенно как руководители некоторых банков, подтасовывая факты под, видимо, желаемые выводы. Это я о Германе Грефе на Восточном экономическом форуме. Так вот, в моем понимании та ситуация, что я описал в начале по структуре роста, буквально кричит, что Центробанку, возможно, нужно было повышать ставку еще весной.
— Не снижать, а еще повышать?
— Да, еще повышать. Почему? Если вы почитаете классическую экономическую литературу по части того, как она описывает ситуацию, когда нужно повышать ставку, когда понижать, то без труда обнаружите очень большое количество признаков перегрева в российской экономике.
Классическая ситуация перегрева такая, когда спрос есть и растет динамично, а предложения нет. Ну в идеале оно растет, просто за ним не успевает и получается перегрев. То есть покупатели хотят купить больше товаров и услуг, чем производители могут произвести, и начинается перегрев с резким ростом цен. Так вот, я в начале разговора вам подробно описал ситуацию, которая совершенно однозначно соответствует диагнозу «перегрев» в российской экономике. Помните, я сказал, как потребители вели себя и в 2023, и в 2024, и в 2025 годах, обеспечивая рост. ЦБ в 2023-м верно диагностировал ситуацию, начав повышение ставки. В 2025-м, несмотря на их усилие, ситуация усугубилась. У нас потребители, напомню, внесли вклад в прирост ВВП 1,7 процентных пункта, а все остальные секторы — минус 0,7. Если бы потребителям не мешали, ВВП в 2025 году вырос бы больше, чем он вырос, и ровно то же самое я говорю вам о 2026-м: если бы потребителям не мешали, то ВВП в первом полугодии у нас бы вырос на 2,5 процента. А у нас есть 0,6 процента!
Да, это не типичная ситуация, когда остальные секторы провалились не потому, что они не успевают расти вслед за потребителем, а по той причине, что они не растут. Так вышло, что растет у нас только потребление, все, что обслуживает потребление и еще ряд отдельных сегментов в экономике. К сожалению, это не сплошной фронтальный рост.
Я думаю, что через некоторое время какое-то количество кандидатских, докторских и иных научных работ будет написано по поводу нашего феномена. Но факт остается фактом, что по всем признакам, которые мы сейчас наблюдаем, мы можем диагностировать перегрев российской экономики. А это значит, что ставки должны повышаться. И хотя бы взять паузу в снижении ставки Центральный банк должен был уже довольно давно. Если вы посмотрите на ожидания аналитиков, то они ожидали как минимум более скромного снижения еще в феврале. То есть выводы висели в воздухе. И профессиональные участники рынка были готовы к тому, что Центральный банк предпримет эти действия, но, похоже, под давлением, в том числе политическим, и признаки этого давления мы наблюдали в том числе в выступлениях президента, Центральный банк затянул цикл снижения, и, возможно, сейчас своими действиями он усугубляет происходящее в экономике.
Знаете, почему с перегревом считается правильным бороться? Потому что за ним всегда приходит спад и, чем дольше затягивается перегрев, тем глубже спад, тем тяжелее кризис. Именно этим хвастались Центральные банки до 2008 года, что им удавалось вовремя остановить перегрев в экономике и избежать последующего спада. То есть притормозить рост в тот момент, когда всем хочется и кажется, что еще все должно расти и развиваться (часто с развитием на пике цикла уже проблемы). И ровно так для меня звучит бо́льшая часть публичных высказываний в этот момент, когда Центральному банку нужно проявить жесткость. Представьте себе на мгновение, возможно, что для нас более адекватной ставкой является 17–18 процентов, а вовсе не 14 процентов.
— Почему такая высокая?
— В экономике есть не только агенты, потребляющие и занимающие, но есть те, кто сберегают. Как вы думаете, на месте человека, делающего сбережения, вы бы стали сберегать под 5 процентов?
— Вряд ли. Хорошая ставка, можно тратить.
— Замечательно, а под 10?
— Уже бы подумал.
— Хорошо, но еще не уверены. Да, согласен с вами. Но вот прямо сейчас уже есть банки, которые предлагают ставки по депозитам около 10 процентов, а у подавляющего большинства они сейчас в районе 12–13 процентов. Большой вопрос, выгодно ли тем, кто делает сбережения, по таким ставкам сберегать. Интересно, почему я не слышу, как его задают в СМИ.
Если экономика не может рассчитывать, что извне будет притекать капитал, как это стало у нас с 2022 года, то она становится довольно закрытой и инвестиции в такой экономике примерно равны сбережениям.
Сбережения — это не столько то, что у меня, если я сберегал, на депозите прибавилось. Важнее то, что я еще взял и туда принес. Так вот, если депозиты растут медленнее, чем ставки по ним, это повод насторожиться. Потому что, возможно, вкладчики даже снимают деньги с депозитов для того, чтобы их на что-то потратить. Уже какое-то время наши депозиты растут довольно медленно для тех ставок, которые по ним предлагают банки. Поэтому возможно, что с депозитов снимают средства и используют их для потребления. То есть мы, возможно, проедаем, не формируем новые, а проедаем наши текущие сбережения для чего-то. А это значит, что ресурса для инвестиций не будет, а с ними и так было не очень. Вот эта штука о равенстве сбережений и инвестиций в закрытой экономике — тождество. То есть оно будет верным всегда, как бы кто ни вертелся, кто бы что ни устраивал, это тождество выполнится.
— Как вы оцениваете новый проект ЦБ по направлениям ДКП на 2027 год и период 2028 и 2029 годов?
— Этот документ, как и бюджет, носит в определенной степени формальный характер. Он описывает варианты развития событий, которые ЦБ видит в будущем. Его сценарии в целом охватывают все пространство возможных событий, с одной лишь важной оговоркой. Если вы посмотрите, то сценарий, который я вам описываю и о котором статистика буквально кричит, я имею в виду рост потребительского спроса, не относится к базовому. Он скорее отодвинут в сторону. Более того, как рисковый выделен сценарий кризиса в мировой экономике, в которой замедляется Китай. Если вы посмотрите на темпы роста КНР, то увидите, что он уже замедляется и во втором квартале его темпы роста ниже, чем в первом, и ниже, чем ориентир китайских властей на этот год. А если вы посмотрите на динамику розничной торговли, то увидите, что во втором квартале розничная торговля в Китае была в среднем неположительной. Они ее считают в номинальных юанях, инфляция у них около 1 процента. И вот если вы посмотрите, какие темпы были в апреле, мае и июне, вычтите из этих темпов по 1 проценту, грубо за каждый месяц, вы увидите, что в Китае по розничной торговле был минус. Как, интересно, может расти страна на 4,3 процента, если один из важнейших ее секторов совсем не растет? Наверное, даже если мы не подвергаем сомнению эти цифры, с трудом. И это замедление, вероятно, продолжается, поскольку такой рост несбалансирован и, вероятно, неустойчив. И в Ормузском проливе у нас снова уже не класс, что сдерживает рост во многих регионах. И если бы не бум искусственного интеллекта, то Америка бы тоже, вероятно, уже не росла, а Европа растет на уровне где-то в пределах 1 процента, и они просто радуются, наверное, что им удается удерживать положительные темпы роста.
Так что сценарий, которые ЦБ относит к рискованному, возможно, уже реализуется в мировой экономике. Сценарий, где ЦБ учитывает инфляцию с повышенными темпами, возможно, уже реализуется в российской экономике. При этом ни один из этих сценариев не является для ЦБ базовым.
Наверное, это основной момент, который мне не нравится в данном документе. Я понимаю, что, наверное, другой документ сдать и не могли. Опять же, повторюсь, это формальный документ, который сдается вместе с бюджетом. А в наш бюджет спада в экономике не закладывают, кризисы не закладывают, поскольку с точки зрения программных подходов и официальной риторики у нас это не принято. Но возможно, что базовый сценарий для нас другой, нежели те, что определены в проектном документе ЦБ. И он гораздо ближе к небазовым, где инфляция высокая и где рисковый сценарий, то есть где ставки снова не снижаются или даже подрастают.
— А слухи о мобилизации и рост потребления, несмотря на высокую инфляцию и высокую ключевую ставку ЦБ, никак не связаны между собой?
— Эти слухи будоражат население и разносятся сарафанным радио с весны этого года. Примерно с того же самого времени, когда у нас резко ускорились темпы роста потребления (с марта) и резко ускорились темпы роста непродовольственной розницы.
Возможно, что всплеск потребления и снижение ликвидных сбережений действительно связаны с этими ожиданиями и сарафанным радио. И может быть, что тогда весь этот рост потребления — временное явление. То есть все те, кто хотел ввиду ожидаемых ими обстоятельств что-то сделать, потратят, а возможно, уже потратили. И в июле, слава богу, мы видим замедление непродовольственной розницы. На фоне тухлых темпов роста ВВП 0,6 за первое полугодие и отсутствия роста многих других секторов, непродовольственная розница с марта растет темпами 9 процентов. В марте темпы роста непродовольственной розницы составили 9 процентов, в апреле — 9,2, в мае — 11,3, в июне — 9,8. И вот, слава богу, в июле 6,7 процента. То есть у нас четыре месяца подряд темпы роста непродовольственной розницы были крайне близки или просто находились на уровне двухзначных. Скажите мне, пожалуйста, это что, переохлаждение экономики? 9-процентный рост. Вы знаете еще какую-то страну, где сейчас по 9 процентов что-нибудь значимое растет? Это бешеный рост, один из самых динамичных темпов в российской истории и среди всех стран. Эти темпы роста вообще никак, никаким боком, никаким местом не применимы к термину «переохлаждение», призывам снижать ставку или что-нибудь подобное. Кроме перегрева, это аномальное поведение может объясняться ожиданиями, например, мобилизации осенью. Если это так, то эти темпы осенью должны сойти на нет и превратиться даже в спад. Вероятно, покупатели просто выдохнутся, потому что невозможно все время избавляться, как им кажется, от фантиков или чего-то еще. После этого и наступит неприятный момент.
Я не знаю, это может быть только версия, поскольку публичной, нормальной дискуссии на этот счет у нас не состоялось. Только во второй половине лета у нас дошло до верхних кабинетов, что нужно что-то сделать, что-то объявить по поводу ажиотажа вокруг мобилизации. Но теперь этому уже мало кто верит. Длительное молчание, игнорирования проблемы, похоже, имели свою цену, и сейчас эти заявления не производят, похоже, должного эффекта.
«У цифрового рубля есть еще выгоды, которые не всем покажутся выгодными»
— Евро преодолел отметку 100 рублей. Курс вернул нам август 2023 года. Доллар преодолел отметку 86 рублей. Это какой-то скачок или долгосрочная тенденция? Каков ваш прогноз по курсам на вторую половину года?
— Я думаю, этот процесс продолжится, может быть, с какими-то перерывами, но тем не менее. И часть удешевления рубля — это спрос на импортное оборудование со стороны тех же нефтяников, например, и иных компаний, чьи объекты и оборудование пострадало от прилетов обломков. Уже во втором квартале, когда проблемы с НПЗ были не на пике, в платежном балансе у ЦБ в цифрах нет, а в текстовом комментарии (у них есть документы с пояснениями) было отмечено, что самая динамично растущая категория импорта — это машины и оборудование. Это даже быстрее, чем автомобили, спрос на которые с марта очень хорошо вырос и остается высоким. Так вот, машины и оборудование обогнали автомобили, которые прибавили 21 процент год к году во втором квартале. Так вот, соответственно, обгон, полагаю, произошел за счет оборудования, которое ввозится для ремонта после падения обломков.
Что касается курса, то доллар я ожидаю на уровне 95 рублей уже в конце текущего года. Решение ЦБ о ставке, возможно, ненадолго прервет удешевление рубля, потом, возможно, будут стабилизация, волатильность, как мы любим говорить, но, полагаю, ни дорогая нефть, ни будто бы высокие рублевые ставки не помешают рублю дойти до более чем 90 за доллар к концу года. То есть я не жду трехзначных курсов за доллар, ну евро будет трехзначным, да. Я бы сказал, что те уровни, на которые евро вышел, — это скорее, уровни, ниже которых он уже сильно опускаться не будет. В случае если пузырь искусственного интеллекта будет сдуваться, то евро будет дорожать по отношению к доллару. Фактором в пользу удорожания евро служит и то, что Трамп создает большие проблемы американской экономике.
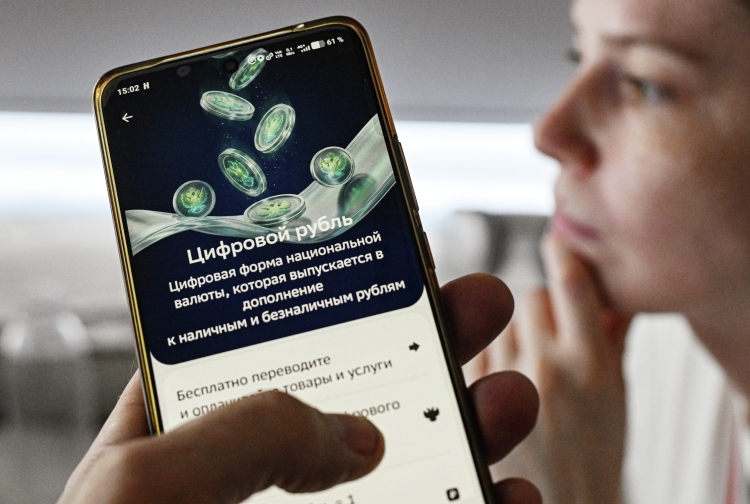 «Активное использование цифрового рубля может снизить негативное воздействие кризиса неплатежей, сократить его влияние на экономику, и это могло бы быть позитивно»
— С 1 сентября в оборот вошел цифровой рубль. Переходный период заявлен до 2028 года. Говорят о том, что он даст много плюсов бизнесу, в том числе по части выплаты зарплат сотрудникам. Каково ваше мнение об этом деле?
— Цифровой рубль, если все будет нормально работать, — это способ, который может очень хорошо помочь частному бизнесу и населению в случае острого финансового кризиса, как в 2014–2015-х или 2008–2009 годах или как в 1998-м было, когда острые проблемы имелись у крупных банков. В такой момент для финансовой системы и экономики в целом он может сыграть позитивную роль, поскольку может позволить сократить негативное воздействие кризиса неплатежей.
С чего обычно начинается кризис неплатежей? С того, что какие-то компании, много задолжавшие и которые не в состоянии разобраться со своими долгами, перестают платить. Из-за них перестают платить их контрагенты. Если таких компаний за короткий период оказывается много среди клиентов конкретного банка, то перестает платить и он и блокирует средства своих платежеспособных клиентов на счетах. Этот механизм распространения кризиса неплатежей, связанный с тем, что те, кто не в состоянии платить сам, наносят ущерб платежеспособным агентам и другим компаниям нефинансового или финансового сектора и очень стремительно и резко блокируют платежи по существенной части финансовой системы. Это может быть смягчено цифровым рублем, потому что цифровой рубль — это рубль на счетах в ЦБ. Хотя мы открываем его через посредника, но это счет, который человек открывает на специальной платформе Банка России. Когда у вас там есть деньги, то если у банка, у финансового посредника возникают сложности (кто-то ему не заплатил и у него ликвидность закончилась), вас это не касается.
То есть, грубо говоря, активное использование цифрового рубля может снизить негативные воздействия кризиса неплатежей, сократить его влияние на экономику, и это могло бы быть позитивно. Ну и сберечь деньги того, кто держит их на этом счете, потому что вам не нужна страховка от проблем с посредником. Цифровой рубль — это рубль, который обеспечен тем, у кого есть неограниченные право эмиссии этого самого рубля.
Центральный банк сколько надо рублей, столько и напечатает. Для него проблемы с кризисом неплатежей не существует. Если она есть, то она у всех остальных.
Но штука в том, что в том масштабе, в котором сейчас это проходит, это, конечно, малозначимо. И при нормальном функционировании банковской системы каких-то больших выгод от цифрового рубля, наверное, я бы не ожидал.
Если это в итоге полноценно заработает, приживется, будет использоваться экономическими агентами, то в теории при правильной организации, если ЦБ проявит волю, это позволит увеличить конкуренцию между банками, что было бы классно.
— Каким образом?
— Вы держите деньги на счете цифрового рубля, вам там ничего не платят. Но вы можете дать эти деньги с этого самого своего счета без всяких ограничений в использование другому контрагенту на депозит. Без малейших ограничений вы можете отправить деньги в банк А, банк Б, банк С, в какой угодно. Вот сколько банков в системе есть, какой вам показался более интересным, туда можете и отправить, и никто вам не помешает. Любую сумму, вообще нет ограничений, нет препятствий. Никакой менеджер никакого банка вам не будет рассказывать, что этого делать не надо. У этого счета, кроме вас, менеджера нет. Это потребует несколько иного подхода к работе с банками, но может увеличить конкуренцию в банковском секторе, сократить их роль в осуществлении платежей, забрать у них дешевые деньги клиентов, и банки этого боятся.
У нас за последние годы обострилась конкуренция банков. Все создают свои мобильные приложения для оплаты, всякие Pay, туда даже «Яндекс» полез. И не только. Все пытаются, потому что это довольно лакомый кусок, это большие обороты, существенные деньги. И цифровой рубль может сильно способствовать перераспределению ролей в финансовом секторе между участниками.
У цифрового рубля есть еще выгоды, которые не всем покажутся выгодными. Это, в частности, высокая прозрачность операций для регуляторов, то есть финмониторинга, кого угодно. Цифровой рубль устроен так, что при правильном подходе и организации программного обеспечения отслеживать операции в нем гораздо проще, нежели в текущей банковской системе с обычным электронным или тем более бумажным рублем.

Комментарии 24
Редакция оставляет за собой право отказать в публикации вашего комментария.
Правила модерирования.